ZEN.COM – Cuenta multidivisa

Capturas de pantalla
Detalles
- Valoración
- 245.00 reseñas
- Versión
- 2.10.1
- Desarrollador
- ZEN.COM
Análisis de Norviv
Cuando una aplicación financiera quiere convertirse en mi cartera diaria, no me basta con que prometa pagos rápidos o recompensas. También necesito entender qué puedo controlar, qué decisiones me pide y en qué momentos debo revisar con calma antes de confirmar una operación. Esa es la forma en la que he probado ZEN.COM – Cuenta multidivisa, una aplicación de finanzas desarrollada por ZEN.COM que combina cartera digital, transferencias y pagos desde el móvil.
La propuesta resulta interesante para quien busca reunir distintas necesidades en un mismo lugar: pagar, mover dinero y aprovechar cashback real cuando corresponda. Es gratuita, tiene una valoración media de 4,4 entre más de 49 mil valoraciones y supera el millón de instalaciones, señales de que ha conseguido atraer a un público amplio. Aun así, en una herramienta financiera la popularidad no sustituye a la revisión personal. Yo la usaría con una actitud práctica: aprovechar sus controles y su comodidad, pero leer cada pantalla antes de aceptar algo.
Qué transmite confianza y qué conviene comprobar antes de empezar
Mi primera impresión es que ZEN.COM intenta ocupar el espacio intermedio entre una cuenta tradicional, una tarjeta para gastos cotidianos y una cartera digital. Esa mezcla puede ser útil, especialmente si viajo, compro en servicios internacionales o prefiero separar ciertos gastos del banco principal. No la veo exactamente como un reemplazo automático de cualquier cuenta bancaria, sino como una herramienta adicional cuyo valor depende de cómo organizo mi dinero.
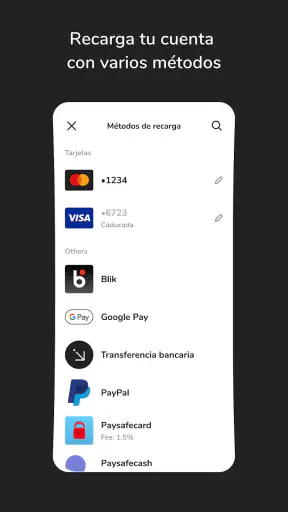
El hecho de que esté clasificada como una aplicación de finanzas ayuda a entender su objetivo, pero no elimina la necesidad de revisar los detalles de uso. En una aplicación de este tipo, yo comprobaría desde el principio cómo se añaden fondos, qué opciones aparecen al enviar dinero y qué confirmaciones exige cada pago. La experiencia puede ser sencilla y, precisamente por eso, conviene no avanzar por inercia cuando una operación tiene consecuencias económicas.
También me parece relevante que tenga una clasificación de edad PEGI 3. Esto indica que no está planteada como una aplicación con contenido adulto en el sentido habitual de las tiendas, pero no debe confundirse con una recomendación para que un menor gestione dinero sin supervisión. La responsabilidad de las operaciones, la protección del dispositivo y el control de la cuenta siguen siendo asuntos de la persona titular.
La aplicación fue publicada el 17 de noviembre de 2020 y su versión actual es la 2.10.1. Para mí, estos datos sirven sobre todo para comprobar que no estoy ante una propuesta recién aparecida sin recorrido. También recuerdan algo importante: una aplicación financiera evoluciona, así que las pantallas, los nombres de las opciones y los pasos de confirmación pueden cambiar con las actualizaciones. Antes de repetir un procedimiento aprendido hace meses, revisaría la interfaz actual.
Una cartera multidivisa no es automáticamente la mejor opción para todo
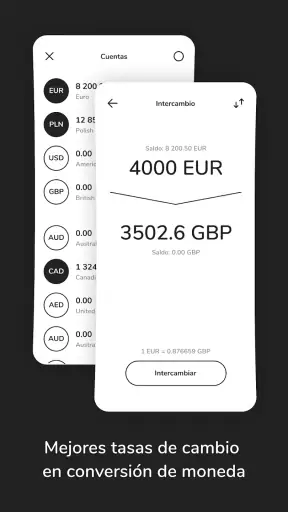
El enfoque multidivisa puede ser atractivo para quien compra fuera de su país o necesita manejar gastos en más de una moneda. En mi caso, imaginaría un viaje en el que uso la aplicación para mantener separado el presupuesto de alojamiento, transporte y comidas. Esa separación mental puede ayudarme a no mezclar el dinero del viaje con los gastos habituales, aunque no sustituye a llevar un registro de los tipos de cambio, posibles costes y saldos disponibles.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Para una persona que solo recibe su sueldo, paga recibos locales y utiliza una tarjeta bancaria sin salir de su moneda habitual, el beneficio puede ser menor. En ese escenario, una cuenta bancaria convencional quizá ofrezca una relación más directa con los ingresos y pagos recurrentes. Yo no elegiría ZEN.COM únicamente porque incluye varias funciones; la elegiría si esas funciones resuelven un problema concreto de mi forma de gastar.
El control empieza antes de enviar dinero
Las transferencias rápidas son cómodas cuando necesito mover fondos sin recorrer varios servicios. Sin embargo, la rapidez también puede reducir el tiempo que me doy para revisar un destinatario, una cantidad o una moneda. Mi hábito sería detenerme justo antes de confirmar: comprobar el nombre, revisar el importe y asegurarme de que la cuenta o contacto seleccionado es el correcto.
Una práctica especialmente útil consiste en no preparar una transferencia mientras estoy haciendo otras cosas. Si estoy en la calle, con poca batería o respondiendo mensajes, es más fácil tocar una opción equivocada. Prefiero abrir la aplicación en un momento tranquilo, leer el resumen y conservar cualquier comprobante que aparezca. No es una función llamativa, pero sí una diferencia importante entre usar la cartera con atención y tratarla como una aplicación de mensajería.
También separaría dos decisiones que a veces se mezclan: elegir desde qué saldo pagar y decidir cuánto dinero mantener disponible. Una cartera digital puede facilitar los pagos, pero no debería llevarme a cargar más fondos de los necesarios. Para gastos de viaje o compras puntuales, me parece más prudente trabajar con un presupuesto limitado y reponerlo cuando tenga claro que lo necesito.
Cashback: atractivo, pero no debe dirigir mis compras
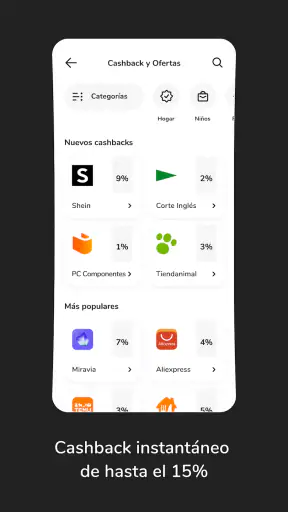
El cashback real es uno de los elementos que más puede llamar la atención. En mi experiencia, la forma correcta de valorarlo no es pensar “me devuelven dinero, entonces cualquier compra compensa”, sino revisar si habría hecho esa compra de todos modos. Una recompensa pequeña no convierte en buena decisión un gasto innecesario, ni debería hacerme ignorar un precio final más alto en otro aspecto.
Yo usaría el cashback como una ventaja secundaria. Por ejemplo, si ya he decidido pagar una compra y las condiciones visibles me resultan claras, la devolución puede mejorar el resultado. Antes de contar con ella en mi presupuesto, revisaría cuándo se aplica, dónde aparece reflejada y si la operación cumple las condiciones que muestra la propia aplicación. Esta comprobación es importante porque una recompensa esperada puede no comportarse como un descuento inmediato en el momento de pagar.
Un método sencillo es registrar mentalmente el importe original y no gastar la recompensa por adelantado. Si la aplicación la acredita, entonces puedo considerarla un extra. Si estoy organizando mis finanzas con demasiada precisión alrededor del cashback, probablemente estoy dando a la promoción más importancia de la que merece.
Pagos seguros: la pantalla de confirmación importa más que la velocidad
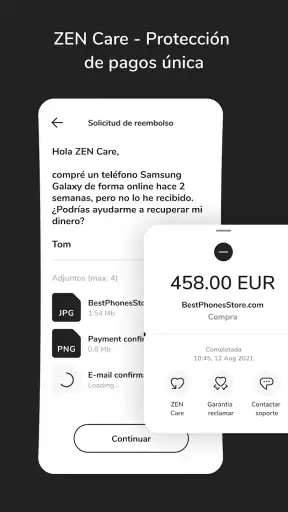
La seguridad de un pago no depende solo de que la aplicación lo describa como seguro. Para mí, la parte decisiva está en las elecciones que puedo revisar antes de autorizarlo. Una pantalla clara con destinatario, importe y moneda me permite detectar errores; una confirmación demasiado rápida me obliga a ser todavía más cuidadoso.
En compras online, comprobaría que estoy pagando al comercio correcto y que no he llegado a una pantalla desde un mensaje sospechoso. La aplicación puede ser legítima y, aun así, el enlace o la tienda desde la que inicio el pago pueden ser problemáticos. Por eso, no introduciría códigos ni aprobaría solicitudes inesperadas solo porque parezcan relacionadas con una compra reciente.
En el móvil, además, mantendría activado el bloqueo del dispositivo y evitaría dejar la sesión abierta en equipos compartidos. Son medidas básicas, pero tienen un efecto directo sobre una cartera digital. Si pierdo el teléfono, mi prioridad sería recuperar el control del número, del dispositivo y de la cuenta siguiendo los canales disponibles, en lugar de intentar resolverlo improvisando desde un equipo desconocido.
Datos, permisos y decisiones visibles durante el uso
Cuando pruebo una aplicación financiera, presto atención a los momentos en que solicita acceso, autorización o información adicional. No intento adivinar qué hace con mis datos más allá de lo que puedo leer en sus avisos y pantallas. Mi criterio es más sencillo: conceder solo lo que entiendo, revisar los textos antes de aceptar y evitar convertir cada solicitud en un trámite automático.
En ZEN.COM, esta actitud es especialmente razonable porque una cuenta financiera concentra información sensible. Antes de completar el registro o una verificación, leería qué se me está pidiendo y para qué paso concreto. Si una pantalla ofrece varias opciones, elegiría la más limitada que permita continuar correctamente. También revisaría periódicamente los ajustes de la cuenta para saber qué controles siguen disponibles y cuáles han cambiado con una actualización.
El momento más delicado no siempre es un pago. Puede ser el registro inicial, la vinculación de una fuente de fondos, la modificación de datos personales o la recuperación del acceso. En cada uno, yo evitaría usar redes públicas si no son necesarias y comprobaría que estoy dentro de la aplicación oficial, no en una copia o página que imite su apariencia.
Cómo conservar capacidad de decisión sin complicar la rutina
Una buena rutina con esta aplicación puede ser muy simple. Primero, mantengo un saldo destinado a un objetivo concreto, como viajes o compras internacionales. Después, reviso cada movimiento y no confundo una transferencia pendiente con dinero ya disponible. Por último, compruebo de vez en cuando si las preferencias de seguridad y las notificaciones siguen configuradas como espero.
Las notificaciones, cuando están disponibles, son útiles porque convierten una operación en algo visible. Yo las revisaría, no solo las descartaría. Una alerta que no reconozco merece atención inmediata; una sucesión de avisos que entiendo me ayuda a detectar patrones de gasto. Si recibo demasiadas notificaciones, ajustaría las preferencias sin desactivar por completo la supervisión de la cuenta.
Otro consejo poco obvio es separar el uso de la aplicación según el nivel de confianza de la operación. Para pagos habituales y pequeños, puedo seguir el flujo normal. Para una transferencia importante, un cambio de moneda o una compra que no reconozco del todo, haría una pausa, cerraría otras aplicaciones y revisaría el resumen dos veces. No se trata de desconfiar de todo, sino de reservar más atención para lo que puede causar un problema mayor.
Lo que puede resultar menos cómodo
La combinación de cartera, transferencias, pagos y recompensas puede hacer que la aplicación parezca completa, pero también puede exigir más organización. Si no reviso los saldos por moneda y los movimientos con cierta frecuencia, puedo perder la visión real de cuánto dinero tengo disponible. Para alguien que quiere una experiencia bancaria muy lineal, con ingresos, recibos y productos financieros reunidos en un solo lugar, quizá resulte más natural utilizar su banco principal.
La multidivisa también introduce una capa de atención que no existe cuando todo se mueve en una sola moneda. Antes de confirmar, debo fijarme en cuál estoy usando y entender qué cantidad se descuenta. Si viajo, no asumiría que el coste final será idéntico al que veo en una etiqueta o en una conversión rápida. Guardaría un pequeño margen en el presupuesto para no quedarme corto por diferencias de cambio o por movimientos que todavía no se han asentado.
Otro posible punto de fricción es la dependencia del teléfono. Si el móvil está sin batería, tiene problemas de conexión o no puedo recibir una verificación, una operación urgente puede complicarse. Por eso, no llevaría todo mi presupuesto de viaje en una sola herramienta. Mantendría una alternativa razonable, como otro medio de pago y una reserva separada, especialmente si voy a estar lejos de casa.
Un escenario cotidiano para decidir si encaja
Imaginemos que preparo una escapada y quiero controlar mejor el dinero del viaje. Podría usar ZEN.COM para separar ese presupuesto, pagar algunos gastos y hacer una transferencia cuando sea necesario. Antes de salir, revisaría el acceso, las notificaciones y el saldo disponible. Durante el viaje, confirmaría la moneda antes de cada pago y no contaría el cashback hasta verlo reflejado. Al regresar, revisaría los movimientos y devolvería a mi organización habitual el dinero que no haya utilizado.
En este caso, la aplicación aporta comodidad y una separación clara de gastos. Pero también muestra sus límites: sigo necesitando una copia de seguridad, conexión y atención a cada moneda. Si mi viaje depende de un único medio de pago o si no quiero revisar ninguna condición, elegiría una solución más sencilla o llevaría una tarjeta adicional de mi banco.
Para quién la recomendaría y quién debería pasar
La recomendaría a quien compra online con frecuencia, viaja, necesita mover dinero con agilidad o quiere probar una cartera digital sin pagar por descargarla. También puede encajar a quien disfruta organizando sus gastos por objetivos y está dispuesto a revisar los detalles de cada operación. El cashback puede ser un complemento interesante cuando ya existe una compra prevista y las condiciones se entienden sin esfuerzo.
No la recomendaría como única herramienta a una persona que necesita una cuenta bancaria tradicional para ingresos, recibos y gestiones diarias, o a quien se siente incómodo manejando varias monedas. Tampoco me parece adecuada para alguien que suele confirmar pagos sin leer, comparte el teléfono o no tiene una forma alternativa de acceder a su dinero. En finanzas, la comodidad solo ayuda cuando va acompañada de buenos hábitos.
Frente a una cartera digital más básica, ZEN.COM parece más orientada a combinar pagos, transferencias y uso multidivisa. Frente a un banco tradicional, puede sentirse más enfocada en la movilidad y en el control desde el teléfono, aunque no necesariamente cubre la misma clase de necesidades. Mi elección dependería de la prioridad: para una relación bancaria completa, miraría primero el banco; para gastos internacionales y una cartera separada, probaría esta opción con un importe moderado.
Mi valoración después de usarla con prudencia
ZEN.COM – Cuenta multidivisa me parece una aplicación útil cuando tengo claro para qué quiero usarla. Su punto fuerte no está únicamente en reunir pagos rápidos, transferencias y cashback, sino en ofrecer una manera distinta de separar y controlar ciertos gastos desde el móvil. La experiencia resulta más convincente cuando la uso como complemento y no como una promesa de resolver toda mi vida financiera.
Su versión 2.10.1 y su presencia consolidada en la categoría dan una base razonable para probarla, pero yo empezaría poco a poco. Descargarla es gratis, aunque eso no significa que deba aceptar cualquier operación sin revisar sus condiciones. Probaría primero con una cantidad limitada, observaría cómo aparecen los movimientos y comprobaría que los controles de la cuenta se ajustan a mis expectativas.
Mi veredicto es favorable, pero deliberadamente cauteloso: la recomendaría por su flexibilidad, no por usarla a ciegas. Si aprovecho sus opciones multidivisa, reviso cada confirmación y mantengo una alternativa para emergencias, puede ser una compañera práctica para pagos y viajes. Si busco simplicidad absoluta o una cuenta bancaria completa, escogería otra solución. La mejor decisión depende menos de la cantidad de funciones y más de si esas funciones encajan con mi manera real de manejar el dinero.
Preguntas frecuentes
01¿Qué es ZEN.COM – Cuenta multidivisa y para qué sirve?
ZEN.COM es una aplicación financiera que permite gestionar dinero en varias divisas desde una misma cuenta. Después de configurarla, puedes consultar saldos, realizar pagos, enviar dinero y utilizar una tarjeta asociada, según la disponibilidad del servicio en tu país. Resulta especialmente útil para viajeros, compradores internacionales y usuarios que reciben o gastan dinero en diferentes monedas.
02¿Qué documentos necesito para abrir una cuenta en ZEN.COM?
Para registrarte normalmente debes proporcionar datos personales básicos, un número de teléfono y una dirección de correo electrónico. Como se trata de un servicio financiero, la aplicación puede solicitar una verificación de identidad mediante un documento oficial, como el DNI, pasaporte o permiso de residencia, además de una comprobación facial. Los requisitos exactos pueden variar según el país y la normativa vigente.
03¿ZEN.COM cobra comisiones por usar la cuenta multidivisa?
La aplicación puede incluir distintos planes y tarifas, por lo que no todas las operaciones tienen necesariamente el mismo coste. Algunas funciones pueden ser gratuitas dentro de ciertos límites, mientras que otras podrían generar comisiones, especialmente los cambios de divisa, retiradas de efectivo, transferencias o servicios adicionales. Antes de confirmar una operación, conviene revisar el importe mostrado y consultar la tabla de precios actualizada.
04¿Puedo utilizar ZEN.COM para pagar en el extranjero o comprar por Internet?
Sí, una de sus principales ventajas es la posibilidad de pagar en comercios físicos y tiendas online que acepten la tarjeta compatible con el servicio. La cuenta multidivisa puede facilitar los pagos internacionales al permitir mantener fondos en distintas monedas y convertirlos cuando sea necesario. Aun así, la aceptación, los límites, el tipo de cambio y las posibles comisiones dependen del país, del comercio y del plan contratado.
05¿Es segura la aplicación ZEN.COM y qué ocurre si pierdo la tarjeta o detecto un pago extraño?
ZEN.COM incorpora medidas habituales de seguridad, como acceso protegido, verificación de identidad, notificaciones de movimientos y controles para las operaciones. Si pierdes la tarjeta o observas una transacción que no reconoces, puedes bloquearla desde la aplicación y contactar con el soporte lo antes posible. También es recomendable activar todas las opciones de seguridad disponibles, no compartir códigos y revisar regularmente el historial de la cuenta.


